Il cliente migliore non è sempre quello che fattura di più
Avere clienti importanti è un obiettivo per ogni impresa. Ma fatturare molto a un cliente non significa necessariamente guadagnarci molto. E, a volte, proprio il cliente che consideriamo più importante è quello che assorbe più risorse e lascia meno margine.
Quando il fatturato racconta solo una parte della storia
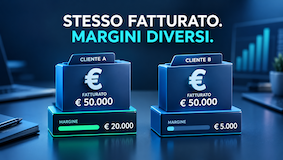
Il cliente A acquista regolarmente, ordina prodotti relativamente standard, pianifica le consegne e richiede pochi interventi aggiuntivi.
Il cliente B ha un fatturato simile, ma pretende piccole serie personalizzate, consegne urgenti, modifiche frequenti, lavorazioni aggiuntive e tempi di risposta molto rapidi.
Guardando soltanto il fatturato, i due clienti potrebbero sembrare ugualmente interessanti.
Ma quante ore di lavoro richiede ciascuno? Quante volte occorre intervenire per correggere un problema? Quanto tempo viene assorbito dall'ufficio tecnico, dalla produzione, dalla gestione degli ordini e dalle consegne?
Se non conosciamo queste informazioni, rischiamo di valutare i nostri clienti sulla base di un solo dato: quanto comprano e quanto ci costano le materie prime e alcune fasi di lavorazioni.
Il fatturato è importante, ma non basta per capire quanto un cliente contribuisce realmente al risultato dell'azienda.
Il prezzo è giusto, ma il cliente è redditizio?
Questi due clienti generano entrambi 50.000 euro di fatturato annuo. Dopo aver considerato i costi dei materiali e delle lavorazioni direttamente riconducibili alle forniture, il risultato iniziale è questo:
| Cliente A | Cliente B | |
| Fatturato | € 50.000 | € 50.000 |
| Materiali e lavorazioni dirette | € 30.000 | € 30.000 |
| Margine iniziale | € 20.000 | € 20.000 |
Fin qui sembrano equivalenti.
Ma immaginiamo che il cliente B richieda più ore di attrezzaggio, controlli aggiuntivi, modifiche, gestione delle urgenze e interventi di assistenza. Questi parametri sono gestiti a Distinta Base?
Se queste attività assorbono risorse aziendali non adeguatamente valorizzate nel preventivo, il margine effettivo può ridursi sensibilmente.
Il problema non è necessariamente che il prezzo sia sbagliato. Potrebbe essere sbagliato il modo in cui abbiamo stimato il costo della fornitura, oppure potremmo non aver considerato tutte le attività necessarie per soddisfare quel cliente.
Un lavoro può essere venduto a un prezzo apparentemente corretto e risultare comunque poco conveniente.
Quali costi rischiamo di dimenticare?
Per valutare correttamente la redditività di un cliente, soprattutto nelle aziende manifatturiere e artigiane, occorre andare oltre i costi più evidenti.
Ecco alcuni esempi dei costi da considerare:
- Tempo di produzione: le ore effettivamente necessarie per realizzare i prodotti, comprese le inefficienze e le rilavorazioni quando attribuibili alla commessa.
- Attrezzaggio e preparazione: attività che possono incidere molto quando si producono piccoli lotti o si effettuano frequenti cambi di lavorazione.
- Ufficio tecnico e personalizzazioni: disegni, modifiche, prove e richieste particolari che non sempre vengono valorizzati nel prezzo.
- Gestione degli ordini: ordini frequenti di importo ridotto, modifiche, solleciti e attività amministrative.
- Trasporti e consegne urgenti: costi aggiuntivi che possono erodere il margine.
- Assistenza e non conformità: interventi successivi alla vendita, resi e problemi qualitativi.
Non tutti questi costi devono necessariamente essere imputati al singolo cliente nello stesso modo. La metodologia dipende dall'organizzazione dell'impresa e dai dati disponibili.
Il punto è un altro: dobbiamo sapere quali attività assorbono le risorse aziendali e quanto incidono economicamente.
Come capire quali clienti contribuiscono davvero al risultato
Non è necessario partire da un sistema complesso. Si può iniziare con un'analisi progressiva, utilizzando i dati che l'azienda già possiede.
- Ricostruire ricavi e margini
Per ogni cliente, o almeno per quelli più importanti, si parte dal fatturato e dai costi direttamente associati ai prodotti, alle lavorazioni o ai servizi forniti.
- Misurare il tempo necessario
Nelle aziende di produzione e artigiane, le ore impiegate sono spesso decisive. Il costo orario deve essere calcolato con criteri coerenti e adatti al processo produttivo, evitando di considerare tutte le ore disponibili come se fossero produttive allo stesso modo e occorre fare distinzione da ore disponibili e ore di produzione a storico. In alcuni casi si parla anche del 50% di differenza.
- Individuare le attività aggiuntive
Piccoli lotti, cambi frequenti, urgenze, personalizzazioni e assistenza possono generare costi significativi. Quando possibile, occorre rilevarli e valorizzarli.
- Confrontare clienti e commesse
L'obiettivo non è soltanto stilare una classifica dei clienti più redditizi. È capire perché alcuni rapporti commerciali funzionano meglio di altri e dove si nascondono opportunità di miglioramento.
- Trasformare i risultati in decisioni
Se un cliente è meno redditizio del previsto, le soluzioni possono essere diverse: rivedere i prezzi, stabilire quantità minime d'ordine, modificare le condizioni di consegna, ridurre le inefficienze oppure negoziare una diversa organizzazione delle forniture.
Non significa necessariamente rinunciare al cliente. Significa gestire il rapporto commerciale con maggiore consapevolezza.
E se il cliente meno redditizio fosse anche il più importante?
Un cliente con un margine contenuto potrebbe comunque avere un valore strategico: garantire continuità produttiva, permettere di entrare in un nuovo mercato, offrire opportunità future o contribuire ad assorbire costi che altrimenti rimarrebbero inutilizzati.
Per questo motivo, la redditività non deve essere interpretata in modo automatico.
Occorre distinguere fra margine della singola fornitura, costi attribuibili al cliente, costi generali dell'azienda e valore strategico del rapporto commerciale.
Una decisione basata esclusivamente su una percentuale di margine potrebbe essere altrettanto sbagliata di una decisione basata esclusivamente sul fatturato. Da valutare eventualmente se fare considerazioni per unità di tempo, Margine di contribuzione orario o a giornata.
Il controllo di gestione serve anche a scegliere meglio i clienti
Il controllo di gestione non serve soltanto a verificare se l'azienda ha chiuso l'anno con un utile. Serve anche a capire quali attività contribuiscono al risultato, quali assorbono risorse e dove è possibile intervenire.
Con un'analisi adeguata dei costi, dei tempi di lavorazione e dei margini, l'imprenditore può valutare con maggiore precisione la convenienza di una commessa, la sostenibilità di un prezzo e la redditività dei rapporti commerciali.
Perché non sempre il cliente che compra di più è quello che fa guadagnare di più.
La domanda da porsi non è soltanto «Quanto fatturo con questo cliente?», ma anche «Quanto contribuisce al risultato della mia azienda, considerando le risorse che richiede?».
È da domande come questa che comincia un controllo di gestione utile alle decisioni quotidiane dell'impresa.
Vuoi capire quali clienti, prodotti o commesse contribuiscono maggiormente al risultato della tua azienda? Contattami senza impegno: possiamo valutare insieme quali dati utilizzare e da dove iniziare.